Trabalhadores autônomos
Quem só fatura quando está de pé e trabalhando.
Proteja sua estabilidade financeira contra imprevistos físicos. Coberturas completas de DIT para autônomos e reembolso de despesas médicas.
Dentistas, fisioterapeutas, engenheiros, advogados e freelancers compartilham o mesmo risco: seus ganhos dependem diretamente de sua capacidade física de trabalhar.
Em caso de queda, acidente de trânsito ou lesão esportiva que force um afastamento temporário de 15 ou 30 dias, as contas mensais continuam chegando. O Seguro de Acidentes Pessoais com a cobertura de DIT (Diária por Incapacidade Temporária) resolve essa vulnerabilidade, pagando diárias equivalentes ao seu trabalho parado.
Mais de 40% da força de trabalho no Brasil atua de forma autônoma ou liberal, sem respaldo de licença remunerada automática.
Um afastamento de apenas 15 dias pode comprometer o orçamento familiar de um profissional liberal por meses.
As despesas de pronto-socorro e exames pós-acidente podem rapidamente liquidar suas reservas financeiras de emergência.
Proteção para os imprevistos da vida.
Diárias pagas enquanto você se recupera.
Informe a sua renda e o tempo de afastamento para ver quanto deixaria de entrar.
R$ 8.000
Dias afastado do trabalho
Renda que deixa de entrar
R$ 8.000
Em 30 dias sem trabalhar. Com a DIT, você recebe a diária contratada durante o afastamento por acidente, conforme a apólice.
Quero proteger minha rendaConta ilustrativa: renda mensal informada dividida por 30 e multiplicada pelos dias de afastamento.
Escolha as coberturas ideias para proteger sua capacidade de trabalho e resguardar quem você ama.
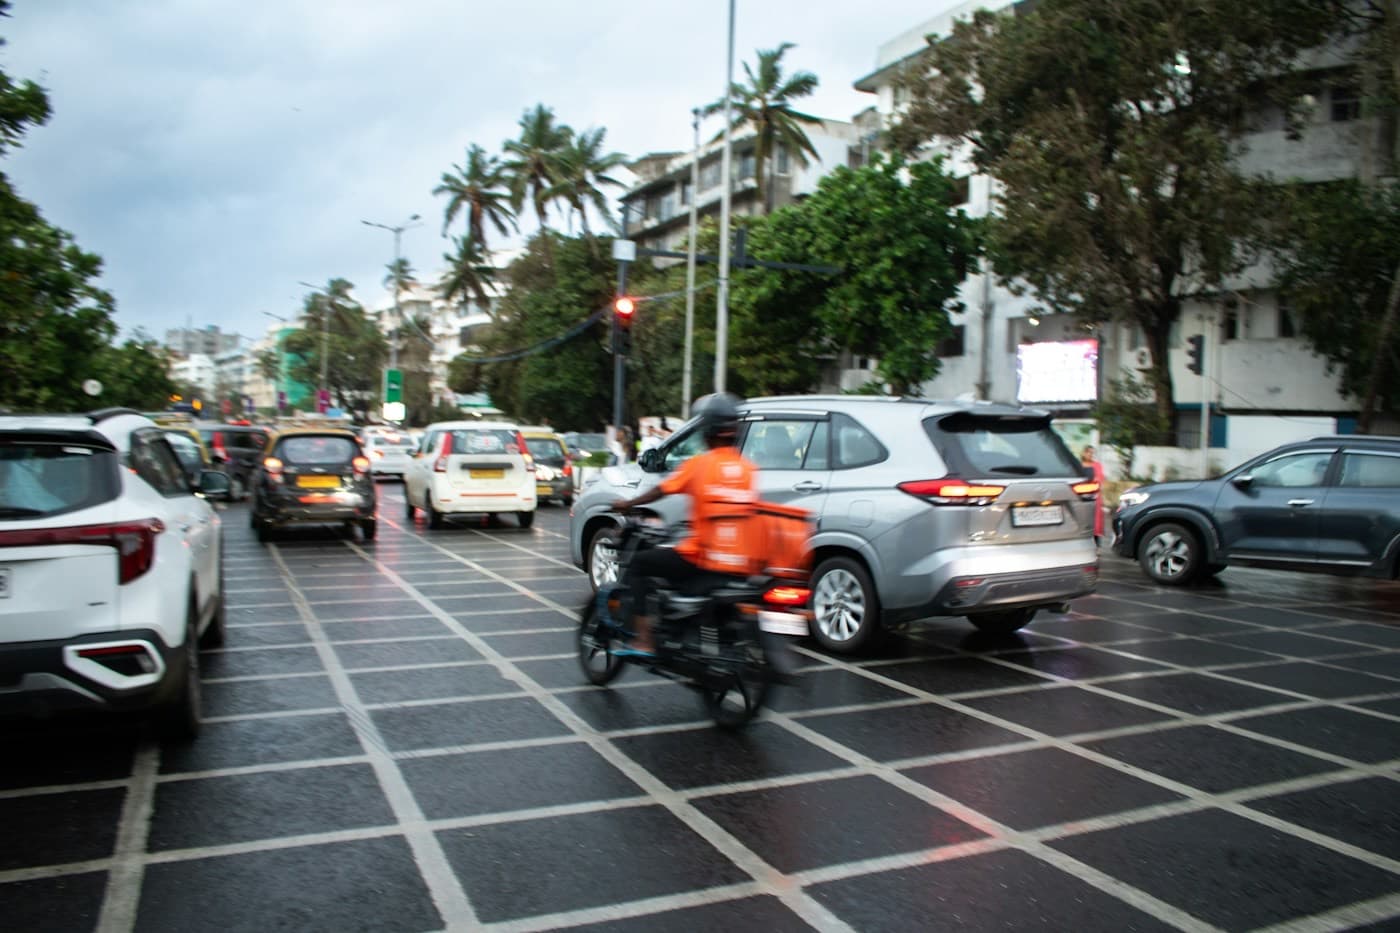
Pode acontecerUma queda de moto a caminho do cliente e 30 dias sem poder trabalhar.
Exemplo ilustrativo. Coberturas sujeitas às condições da apólice contratada.
Muitos confundem o Seguro de Acidentes Pessoais com o Seguro de Vida. Entenda qual é a melhor solução para o seu momento financeiro.
Cobertura de Morte
Custo Mensal
Aumento por Idade
Foco Principal
Quem deve contratar?
Cobertura financeira diante de acidentes do dia a dia, do trabalho ou do esporte, com capital ajustado à sua necessidade.
Quem só fatura quando está de pé e trabalhando.
Da trilha de domingo à escalada do feriado.
Proteção para o time inteiro em uma única apólice.
Um complemento barato ao plano de saúde e ao seguro de vida.
Esclareça aspectos técnicos sobre diárias por afastamento, coberturas exclusivas de acidentes e segurança familiar.
A principal diferença é a cobertura de causas naturais. O Seguro de Vida cobre morte por causas naturais (como doenças) e acidentais, além de coberturas como doenças graves. Já o Seguro de Acidentes Pessoais cobre exclusivamente eventos decorrentes de acidentes externos, súbitos e físicos (quedas, fraturas, acidentes de trânsito). Por ter escopo focado em acidentes, o seguro de Acidentes Pessoais costuma ser muito mais barato e sem variação de preço por idade avançada.
A DIT é uma cobertura essencial para profissionais autônomos, liberais e freelancers. Caso um acidente impeça você de exercer sua atividade profissional por determinação médica, a seguradora paga um valor diário contratado (equivalente à sua renda média declarada) para cobrir seus dias parado, evitando a descapitalização de suas finanças durante a recuperação.
Se você sofrer um acidente coberto e precisar de atendimento médico de emergência, exames ou medicamentos, a cobertura de DMHO reembolsa todas as despesas justificadas e comprovadas por notas fiscais, limitadas ao capital contratado na apólice, evitando que você precise usar sua reserva de emergência.
Não. Infarto, AVC, câncer e demais patologias clínicas são consideradas mortes ou eventos de causas naturais (doenças), não se enquadrando na definição de acidente físico externo. Para cobrir esse tipo de risco, deve-se contratar um Seguro de Vida com cobertura para Doenças Graves ou Invalidez por Doença.
Para eventos de acidente pessoal, a carência é zero. Uma vez emitida a apólice e pago o prêmio, a cobertura física contra acidentes passa a valer imediatamente, garantindo proteção desde o primeiro dia.
Cotamos com as melhores seguradoras do mercado para estruturar a cobertura de DIT que cabe no seu orçamento, a partir de valores menores que um lanche.